
Cara Menabung untuk DP Rumah Pertama: Strategi Realistis untuk Gaji Pas-pasan
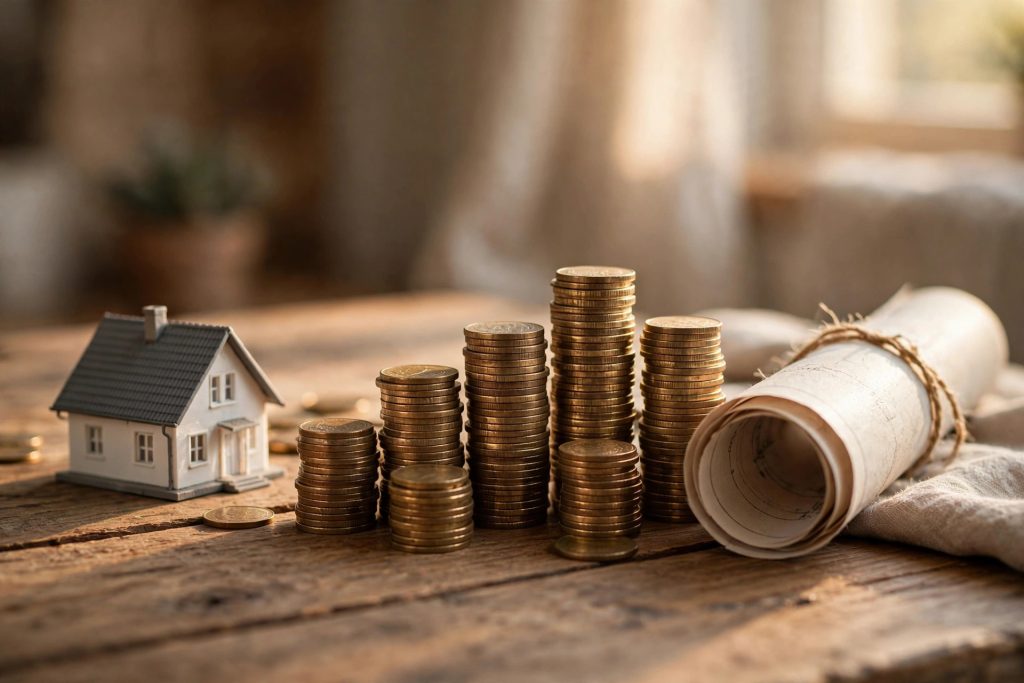
Jawaban singkat: Uang muka (DP) rumah umumnya berkisar 10–30% dari harga properti, tergantung kebijakan bank dan program KPR yang kamu ambil. Kunci mengumpulkannya dengan gaji pas-pasan adalah menentukan target yang jelas, memisahkan dana DP di rekening khusus, mengotomatiskan setoran lewat auto-debit di awal bulan, dan secara disiplin memangkas pengeluaran yang tidak penting sambil menambah penghasilan sampingan. Dengan strategi yang konsisten, target DP ratusan juta rupiah bisa dicapai dalam hitungan beberapa tahun tanpa menyiksa diri.
Pada artikel ini, kami akan membahas cara menabung dp rumah pertama secara mendalam — dari konsep dasarnya hingga langkah-langkah praktis yang bisa Anda terapkan.
Oleh: Tim Ekonomi Headline Stories
Diperbarui: 12 Oktober 2026
Jakarta, Headline Stories — Memiliki rumah sendiri masih menjadi impian besar banyak keluarga muda Indonesia. Rintangan terbesarnya bukan angsuran KPR, melainkan uang muka alias DP yang harus dibayar di awal. Kabar baiknya, DP rumah bukan hal mustahil dikumpulkan — bahkan untuk yang bergaji pas-pasan — asalkan ada strategi yang realistis dan disiplin.
Cara menabung dp rumah: Berapa persen DP rumah yang harus disiapkan?
Tidak ada angka pasti yang berlaku untuk semua bank. Umumnya, DP rumah berkisar 10–30% dari harga properti, tergantung kebijakan masing-masing bank, jenis KPR (komersial atau bersubsidi), dan program promosi yang sedang berjalan. Rumah pertama dengan KPR komersial biasanya membutuhkan DP lebih ringan dibanding properti kedua dan seterusnya.
Contoh simulasi sederhana: untuk rumah seharga Rp500 juta dengan DP 15%, kamu perlu menyiapkan Rp75 juta. Jika menabung Rp2 juta per bulan, target tercapai dalam waktu sekitar 3 tahun. Angka-angka ini tentu berubah mengikuti harga rumah di daerahmu — rumah di Jabodetabek bisa jauh lebih mahal daripada di kota kecil.
Intinya: jangan menebak. Survei dulu 2–3 bank atau developer, tanyakan skema KPR dan persyaratan DP-nya, lalu tetapkan target nominal yang jelas. Target yang jelas membuat menabung terasa nyata, bukan sekadar angan-angan.
Strategi 1: Pisahkan di rekening khusus
Jangan mencampur dana DP rumah dengan tabungan operasional harian. Buka rekening terpisah — bisa tabungan biasa, deposito berjangka, atau reksa dana pasar uang jika ingin potensi imbal hasil sedikit di atas tabungan — khusus untuk dana DP. Prinsipnya: uang yang tidak terlihat, tidak akan terpakai. Begitu dana tercampur dengan uang belanja, godaan untuk "meminjam" sedikit demi sedikit hampir tidak bisa dihindari.
Strategi 2: Auto-debit di awal bulan
Perlakukan setoran DP seperti tagihan wajib. Atur auto-debit atau transfer otomatis setiap tanggal gajian, sebelum uang sempat dipakai untuk hal lain. Rumus klasiknya: tabung dulu, baru belanja — bukan sebaliknya. Besaran setoran idealnya 20–30% dari penghasilan, tetapi jika gajimu pas-pasan, mulailah dari nominal terkecil yang sanggup kamu lakukan konsisten, misalnya Rp500 ribu per bulan. Konsistensi jauh lebih penting daripada nominal besar yang hanya bertahan dua bulan.
Strategi 3: Pangkas pengeluaran dengan sadar
Bukan berarti hidup menderita. Cukup identifikasi pengeluaran yang bisa ditekan tanpa menurunkan kualitas hidup secara drastis: kurangi jajan kopi kekinian, masak lebih sering di rumah, batasi langganan digital yang jarang dipakai, dan tunda pembelian barang yang hanya keinginan. Catat pengeluaran selama satu bulan penuh — biasanya kamu akan terkejut menemukan "kebocoran" ratusan ribu rupiah yang selama ini tidak disadari. Kebocoran inilah yang bisa dialihkan ke dana DP.
Strategi 4: Tambah penghasilan, percepat target
Menabung saja punya batas. Cara tercepat memperpendek waktu mencapai target DP adalah menambah pemasukan: kerja sampingan sesuai keahlian (desain, menulis, les privat, ojek online di akhir pekan), menjual barang yang tidak terpakai, atau monetisasi hobi. Setiap rupiah tambahan sebaiknya langsung masuk ke rekening DP, bukan ke rekening belanja. Satu pekerjaan sampingan yang menghasilkan Rp1 juta per bulan bisa memangkas waktu menabung hingga setengahnya.
Jangan lupakan biaya di luar DP
Banyak calon pembeli rumah pertama kaget karena dana yang disiapkan ternyata kurang. Selain DP, siapkan juga biaya notaris, pajak pembeli (BPHTB), biaya administrasi KPR, dan biaya asuransi — totalnya bisa mencapai beberapa persen dari harga rumah. Saat menghitung target, tambahkan pos "biaya-biaya" ini agar dana yang terkumpul benar-benar cukup.
Program KPR bersubsidi: opsi yang patut dicek
Bagi masyarakat berpenghasilan rendah, pemerintah menyediakan program KPR bersubsidi (dikenal dengan skema FLPP) dengan bunga lebih ringan dan DP yang lebih terjangkau. Ini adalah informasi umum — syarat, kuota, dan ketentuannya bisa berubah dan berbeda-beda antar bank penyalur. Jika gajimu masuk kategori yang dipersyaratkan, tidak ada salahnya menanyakan langsung ke bank atau developer yang bekerja sama dengan program ini.
Pertanyaan yang sering diajukan (FAQ)
1. DP rumah berapa persen dari harga rumah? Umumnya 10–30% dari harga properti, tergantung kebijakan bank dan jenis KPR. KPR bersubsidi biasanya mensyaratkan DP yang lebih ringan. Selalu konfirmasi langsung ke bank karena angka pastinya bisa berbeda-beda.
2. Berapa lama waktu yang realistis untuk mengumpulkan DP rumah? Tergantung target dan kemampuan menabung. Contoh: target Rp75 juta dengan setoran Rp2 juta per bulan tercapai dalam sekitar 3 tahun. Menambah penghasilan sampingan bisa mempercepatnya secara signifikan.
3. Di mana sebaiknya menyimpan dana DP rumah? Di rekening terpisah dari tabungan harian. Pilihannya antara lain tabungan biasa, deposito berjangka, atau reksa dana pasar uang. Hindari instrumen berisiko tinggi seperti saham untuk dana yang akan dipakai dalam 1–3 tahun karena nilainya bisa turun saat dibutuhkan.
4. Apakah gaji pas-pasan bisa beli rumah? Bisa, dengan strategi yang tepat: target realistis (rumah sesuai kemampuan, bukan impian berlebihan), disiplin auto-debit, pangkas pengeluaran bocor, dan tambah penghasilan sampingan. Program KPR bersubsidi juga bisa menjadi jalan bagi yang berpenghasilan terbatas.
5. Selain DP, biaya apa saja yang harus disiapkan saat beli rumah? Biaya notaris, BPHTB (pajak pembeli), biaya administrasi dan provisi KPR, serta asuransi jiwa dan kebakaran yang biasanya wajib dalam KPR. Siapkan dana cadangan untuk biaya-biaya ini di luar nominal DP.
Itulah panduan lengkap seputar cara menabung dp rumah pertama. Semoga bermanfaat dan selamat mencoba!
Dengan memahami cara menabung dp rumah pertama dengan baik, Anda dapat menghindari kesalahan umum dan memperoleh hasil yang lebih optimal.
Tips tambahan seputar cara menabung dp rumah: jangan ragu bertanya kepada yang lebih berpengalaman atau membaca ulasan dari pengguna lain sebelum mengambil keputusan.
Tips tambahan seputar cara menabung dp rumah: jangan ragu bertanya kepada yang lebih berpengalaman atau membaca ulasan dari pengguna lain sebelum mengambil keputusan.