
Deposito vs Emas untuk Dana Darurat: Mana yang Lebih Baik di 2026?
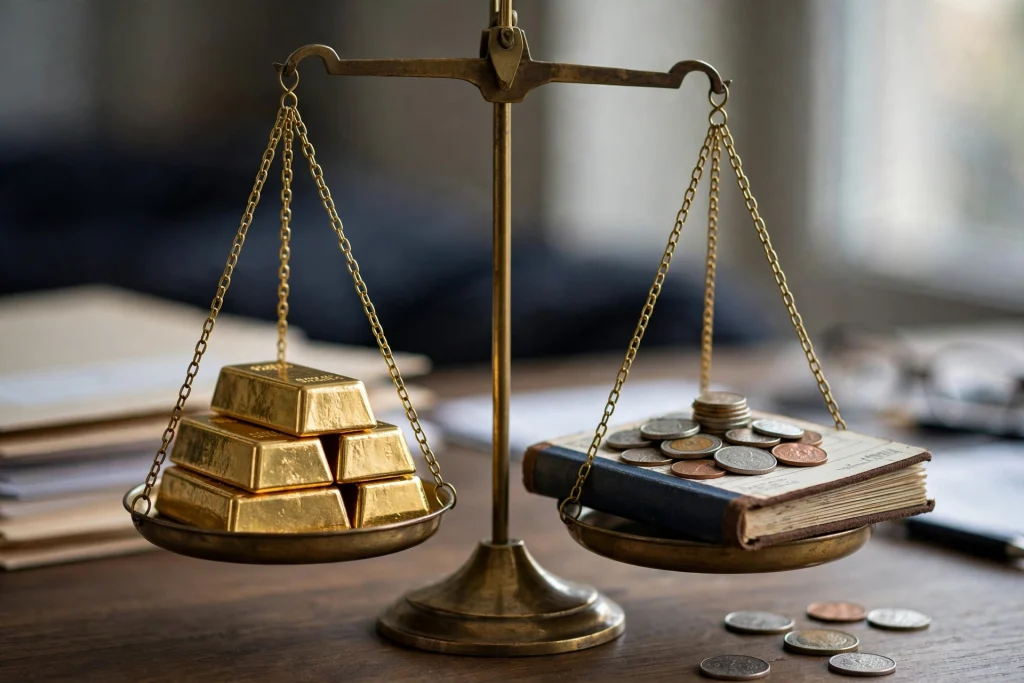
Jawaban singkat: Deposito unggul dalam kepastian: bunganya tetap, pokoknya dijamin LPS hingga Rp2 miliar per nasabah per bank, dan cocok untuk dana yang harus utuh saat dibutuhkan. Emas unggul dalam melawan inflasi: nilainya cenderung naik dalam jangka panjang, tetapi harganya berfluktuasi dan ada selisih jual-beli yang menggerus keuntungan jangka pendek. Untuk dana darurat murni, deposito lebih aman; untuk cadangan jangka panjang, kombinasi keduanya — misalnya 60% deposito dan 40% emas — memberi keseimbangan terbaik.
Memahami Syarat Dana Darurat yang Ideal
Sebelum membandingkan, samakan dulu definisinya. Dana darurat adalah cadangan uang untuk kondisi tak terduga: kehilangan pekerjaan, biaya rumah sakit, atau perbaikan mendesak. Besaran idealnya 3–6 kali pengeluaran bulanan — bila pengeluaran Anda Rp5 juta per bulan, targetnya Rp15–30 juta.
Ada tiga syarat instrumen dana darurat yang baik: cepat dicairkan saat dibutuhkan, nilainya tidak menyusut secara signifikan, dan terpisah dari uang belanja harian agar tidak bocor untuk konsumsi. Dari tiga syarat inilah deposito dan emas akan diuji.
Mengenal Deposito sebagai Pilihan Konservatif
Deposito adalah simpanan berjangka di bank dengan bunga yang disepakati di awal. Pada 2026, bunga deposito rupiah di banyak bank berada di kisaran 4–5% per tahun, mengikuti acuan BI-Rate yang dipatok 5,75%. Anda memilih tenor — 1, 3, 6, atau 12 bulan — dan bunga dibayarkan sesuai kesepakatan.
Kekuatan utama deposito adalah jaminannya. Lembaga Penjamin Simpanan (LPS) menjamin simpanan nasabah hingga Rp2 miliar per orang per bank, sepanjang memenuhi syarat tingkat bunga penjaminan. Artinya, selama banknya peserta LPS, pokok simpanan Anda praktis bebas risiko gagal bayar.
Kelemahannya: pencairan sebelum jatuh tempo umumnya kena penalti — bisa berupa denda atau hangusnya bunga berjalan. Selain itu, imbal hasilnya sering kalah dari laju inflasi, sehingga daya beli uang Anda pelan-pelan tergerus bila hanya mengandalkan deposito bertahun-tahun.
Mengenal Emas sebagai Alternatif Lindung Nilai
Emas — baik fisik maupun emas digital yang bisa dimulai dari Rp10 ribu — menawarkan keunggulan berbeda: rekam jejak menjaga nilai dalam jangka panjang. Ketika inflasi menggerus daya beli rupiah, harga emas cenderung menanjak mengimbanginya.
Dari sisi likuiditas, emas cukup cair. Emas digital bisa dijual lewat aplikasi kapan saja, sedangkan emas batangan bisa dijual kembali ke butik Logam Mulia, Pegadaian, atau toko emas. Namun ada dua catatan penting: pertama, harga jual kembali (buyback) selalu lebih rendah dari harga beli — selisihnya bisa belasan hingga puluhan ribu rupiah per gram. Kedua, harga emas berfluktuasi; bila Anda terpaksa menjual saat harga sedang turun, nilai dana darurat Anda ikut menyusut.
Prospeknya sendiri sedang cerah — sejumlah analis global memproyeksikan harga emas berpotensi menembus US$5.000 per troy ons pada 2027, sebagaimana diulas dalam prediksi harga emas 2026 dan 2027.
Perbandingan Head-to-Head: Deposito vs Emas
| Aspek | Deposito | Emas |
|---|---|---|
| Imbal hasil | Pasti, sekitar 4–5% per tahun | Tidak pasti; historis naik jangka panjang, fluktuatif jangka pendek |
| Keamanan pokok | Dijamin LPS hingga Rp2 miliar | Tidak dijamin; nilai mengikuti pasar |
| Kecepatan cair | Instan bila sudah jatuh tempo; kena penalti bila dicairkan awal | Emas digital cair dalam menit; emas fisik perlu dijual manual |
| Perlindungan dari inflasi | Lemah; bunga sering di bawah inflasi | Kuat dalam jangka panjang |
| Modal awal | Umumnya Rp1–10 juta | Mulai Rp10.000 (digital); ±Rp1 jutaan (fisik 0,5 gram) |
| Risiko utama | Penalti pencairan dini; daya beli tergerus | Fluktuasi harga; selisih jual-beli |
| Cocok untuk | Dana darurat inti yang harus utuh | Cadangan jangka panjang dan diversifikasi |
Kapan Deposito Lebih Cocok, Kapan Emas Lebih Cocok?
Pilih deposito bila: dana darurat Anda belum mencapai 3 kali pengeluaran bulanan; Anda membutuhkan kepastian nominal penuh saat krisis; atau Anda tipe yang tidak nyaman melihat nilai simpanan naik-turun.
Pertimbangkan emas bila: dana darurat inti sudah aman di instrumen likuid; Anda menabung untuk horizon di atas 3 tahun; atau Anda ingin melindungi nilai kekayaan dari inflasi berkepanjangan.
Strategi Kombinasi: Jangan Pilih Satu, Padukan Keduanya
Praktisi keuangan umumnya menyarankan portofolio campuran, bukan pilihan tunggal. Rumus yang populer: 60% di deposito atau reksa dana pasar uang untuk lapisan darurat yang harus cair cepat tanpa penalti, dan 40% di emas untuk lapisan perlindungan nilai jangka panjang.
Dengan pembagian ini, Anda memegang dua keunggulan sekaligus — kepastian likuiditas dari deposito dan daya tahan inflasi dari emas — sembari menekan kelemahan masing-masing. Sesuaikan proporsinya dengan profil Anda: makin konservatif, makin besar porsi deposito; makin panjang horizon waktu, makin berani menambah porsi emas.
Pertanyaan Umum Seputar Deposito vs Emas untuk Dana Darurat
Berapa jumlah ideal dana darurat?
Patokan umumnya 3–6 kali pengeluaran bulanan. Lajang tanpa tanggungan cukup 3–4 kali; keluarga dengan anak atau pekerja lepas yang penghasilannya tidak tetap disarankan 6 kali atau lebih.
Apakah emas boleh dipakai untuk dana darurat?
Boleh, tetapi idealnya bukan sebagai satu-satunya wadah. Emas cocok untuk lapisan cadangan jangka panjang karena nilainya tahan inflasi, sedangkan lapisan darurat utama sebaiknya tetap di instrumen yang nilainya pasti seperti deposito atau tabungan.
Apakah deposito di bank digital aman?
Aman sepanjang bank tersebut terdaftar di OJK dan menjadi peserta LPS, dengan simpanan tidak melebihi Rp2 miliar per nasabah per bank serta bunga dalam batas penjaminan LPS. Selalu verifikasi status kepesertaan LPS sebelum menempatkan dana besar.
Untuk dana darurat, lebih baik emas digital atau emas fisik?
Emas digital lebih praktis untuk dana darurat: pencairannya cepat lewat aplikasi dan bisa dalam pecahan kecil sesuai kebutuhan. Emas fisik lebih cocok untuk simpanan jangka sangat panjang yang tidak direncanakan dicairkan sewaktu-waktu.
Kapan waktu yang tepat memindahkan sebagian dana darurat ke emas?
Setelah dana darurat inti (3 bulan pengeluaran) sudah terkumpul penuh di instrumen likuid. Kelebihan di atas itu bisa dialihkan bertahap ke emas dengan strategi pembelian rutin, sehingga harga beli Anda terata-rata dan tidak terjebak membeli sekaligus di harga puncak.